
L’intelligenza artificiale ha reso più costoso prendere in prestito: un’analisi approfondita
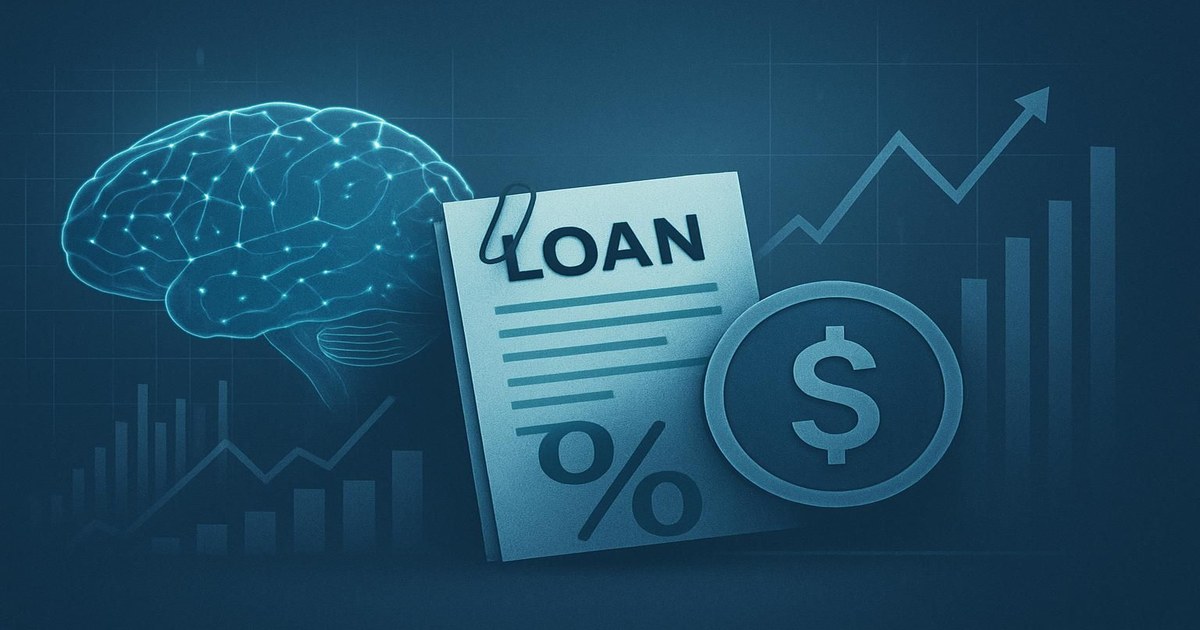
Negli ultimi mesi, il panorama finanziario ha subito un cambiamento significativo. L’intelligenza artificiale ha reso più costoso prendere in prestito, influenzando le decisioni tanto delle istituzioni finanziarie quanto dei consumatori. Questo fenomeno è il risultato di vari fattori, tra cui l’analisi avanzata dei dati e la gestione del rischio creditizio, che stanno trasformando il modo in cui vengono concessi i prestiti.
Cosa sta succedendo nel settore dei prestiti?
L’analisi dei dati e la gestione del rischio creditizio
Le istituzioni finanziarie stanno sempre più adottando strumenti di intelligenza artificiale per analizzare i dati dei clienti e gestire il rischio creditizio. Queste tecnologie permettono una valutazione più accurata della solvibilità, ma comportano anche costi elevati per le banche e gli istituti di credito. L’implementazione di sistemi AI richiede investimenti significativi, che si riflettono in un aumento dei tassi di interesse per i consumatori. Inoltre, l’analisi dei dati può portare a una maggiore selettività nei prestiti concessi, limitando le opportunità per alcuni richiedenti.
Aumento dei costi operativi per le istituzioni finanziarie
Investire in intelligenza artificiale implica spese significative in ricerca, sviluppo e implementazione. Questo aumento dei costi operativi si traduce in tassi di interesse più elevati per i consumatori, che devono affrontare prestiti più costosi. Inoltre, le istituzioni sono costrette a rivedere le loro strategie di prestito, aumentando ulteriormente i costi per i richiedenti. In questo contesto, le banche devono bilanciare l’innovazione tecnologica con la necessità di mantenere una clientela soddisfatta.
Perché è importante comprendere queste dinamiche?
Inflazione e tassi di interesse
Il contesto economico attuale, caratterizzato da un’inflazione crescente, contribuisce a rendere più costoso prendere in prestito. I tassi di interesse applicati ai prestiti possono aumentare non solo a causa delle nuove tecnologie, ma anche delle politiche monetarie delle banche centrali. Comprendere come l’intelligenza artificiale si inserisca in questo scenario è fondamentale per i consumatori, che possono così prendere decisioni più informate.
Implicazioni per il mercato finanziario
L’adozione dell’intelligenza artificiale nel settore finanziario è destinata a crescere, e questo avrà un impatto duraturo sui costi di prestito. È probabile che i consumatori debbano adattarsi a tassi di interesse più elevati e a una maggiore difficoltà nell’ottenere prestiti. Inoltre, le istituzioni finanziarie dovranno lavorare per mantenere la fiducia dei loro clienti e trovare un equilibrio tra l’adozione di nuove tecnologie e l’offerta di servizi accessibili. Per ulteriori approfondimenti, puoi leggere l’articolo su Concorso Consob per Laureati in Economia e su Evasione e lavoro nero in Italia: impatti e soluzioni. Inoltre, per approfondire l’argomento, puoi consultare la Banca d’Italia per informazioni più dettagliate sui prestiti e il mercato finanziario.
Le opportunità offerte dall’intelligenza artificiale
Sebbene l’intelligenza artificiale possa rendere più costoso prendere in prestito, essa offre anche opportunità significative per migliorare la qualità del servizio. Attraverso l’uso di algoritmi avanzati, le istituzioni finanziarie possono personalizzare le offerte di prestito, rendendo l’intero processo più efficiente e veloce. I consumatori possono beneficiare di una maggiore trasparenza e di condizioni più competitive, a patto di essere in grado di navigare correttamente nel nuovo panorama.
Conclusioni
In sintesi, l’intelligenza artificiale ha reso più costoso prendere in prestito, ma rappresenta anche un’opportunità per migliorare la qualità del servizio offerto dalle istituzioni finanziarie. L’adozione di queste tecnologie non è priva di rischi, ma può portare a una maggiore efficienza e a una migliore gestione del rischio. I consumatori devono essere pronti a navigare in questo nuovo panorama, informandosi adeguatamente e valutando le proprie opzioni.
Le informazioni fornite in questo articolo hanno scopo educativo e non costituiscono consigli finanziari personalizzati.